USDA mantém soja brasileira em 180 mi t; preços seguem travados
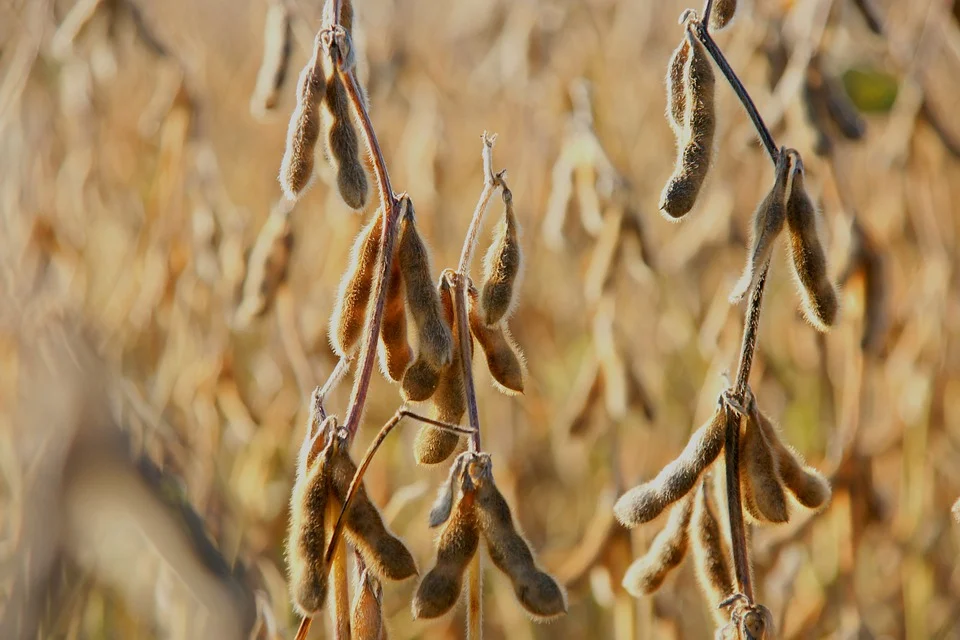
USDA soja brasileira O novo relatório de abril do Departamento de Agricultura dos EUA manteve a produção do Brasil em 180 milhões t para a safra 2025/26 e elevou a estimativa 2024/25 a 172,5 milhões t. Mesmo com um leve corte nos estoques mundiais, o documento reforça cenário de ampla oferta e ajuda a explicar por que os preços internos seguem pressionados e o mercado permanece travado.
Oferta global continua folgada, apesar de ajuste nos estoques
Nos Estados Unidos, a produção foi mantida em 4,262 bilhões de bushels (116 milhões t), com produtividade inalterada em 53 bushels/acre. Os estoques finais norte-americanos ficaram em 350 milhões de bushels (9,53 milhões t), praticamente em linha com as projeções de analistas. No quadro mundial, a colheita 2025/26 passou para 427,41 milhões t, enquanto os estoques caíram para 124,79 milhões t – ainda confortáveis, mas abaixo da leitura anterior e ligeiramente menores que o mercado esperava. Esse detalhe mais positivo não foi suficiente para sustentar cotações na Bolsa de Chicago.
Do lado da demanda, o USDA elevou o esmagamento interno dos EUA a 2,610 bilhões de bushels e reduziu as exportações para 1,540 bilhão. A China, principal compradora, segue projetada para importar 112 milhões t – sinal de estabilidade no consumo asiático.
Para a América do Sul, a Argentina teve a projeção repetida, reforçando o quadro de oferta robusta na região. Dados semelhantes já vinham sendo apresentados por instituições como a Conab, que apontam conforto no abastecimento global.
Produtor brasileiro avança pouco nas vendas e segura soja
No Brasil, a comercialização da safra 2025/26 atingiu 48,1 % do volume esperado, segundo a Safras & Mercado. O ritmo é maior que o de março, mas continua abaixo do registrado há um ano e da média histórica. A venda antecipada, por sua vez, soma apenas 3,9 % da próxima colheita, número considerado tímido diante do histórico de cinco anos.
Esse comportamento reflete três fatores combinados: 1) oscilações em Chicago, influenciadas por incertezas geopolíticas e pelo petróleo; 2) desvalorização recente do dólar frente ao real, que reduz a paridade de exportação; 3) margens apertadas no custo de produção. Na prática, isso significa que tanto produtores quanto tradings preferem esperar sinais mais claros antes de fechar novos lotes, o que limita a liquidez interna.
Para o gestor agrícola, o ponto que mais chama atenção é a dificuldade de capturar prêmios mesmo em regiões próximas aos portos. O quadro de oferta elevada, somado à falta de surpresa no relatório do USDA, retira força dos fundos de investimento e mantém o mercado lateralizado.
O que monitorar nas próximas semanas
Atenção agora se volta para os relatórios de área plantada nos EUA e para o câmbio no Brasil. Qualquer revisão nos hectares norte-americanos ou mudança brusca no dólar pode destravar negócios represados. Além disso, sinais climáticos que afetem o potencial produtivo da safra 2025/26 serão determinantes para reprecificar prêmios de exportação e influenciar a decisão de venda do produtor brasileiro.
Na prática, a recomendação de consultores é acompanhar de perto custos de armazenagem, pois o alongamento das vendas aumenta despesas logísticas e risco de qualidade nos silos. Ajustes táticos, como fixar parcelas menores em momentos de alta, podem preservar margem sem abrir mão da flexibilidade.
Para analisar outras estratégias que combinam custo, rentabilidade e timing de mercado, acesse nossa editoria dedicada à eficiência econômica no campo em lavoura digital e econômica.
Crédito da imagem: Canalrural Fonte: Canalrural