Cervejarias artesanais: ranking 2025 revela perdas e avanços
Cervejarias artesanais dos Estados Unidos produziram 5,1% menos em 2025, mas ganharam fatia de mercado e mudaram posições no pódio, indica o novo relatório da Brewers Association. A queda consolida o segundo ano seguido de recuo e acende alerta para custos, demanda e estratégia de marca, enquanto sinaliza oportunidades para rótulos com identidade forte.
Produção recua, mas participação sobe
O estudo anual mostra que o volume geral caiu para 21,856 milhões de barris. Mesmo assim, a participação das artesanais no mercado total de cerveja subiu de 13,2% para 13,3%. A razão: a categoria macro encolheu ainda mais (-5,7%), abrindo espaço relativo para produtores independentes.
Entre os canais, todos sentiram o freio: brewpubs (-1,7%), taprooms (-3,9%), microcervejarias (-8,9%) e regionais (-5,9%). O efeito cascata chegou ao emprego: 189 mil postos, 4% a menos que em 2024, numa perda aproximada de 8 mil vagas.
Menos aberturas, menos fechamentos
O número total de cervejarias artesanais também encolheu: 9.578 em operação, queda de 2,9%. Entraram apenas 300 novos negócios, contra 481 encerramentos. O dado contrasta com 2024, quando 591 portas se fecharam, mostrando uma desaceleração nas baixas e sugerindo fase de consolidação.
Para quem lida com insumos agrícolas — malte, lúpulo, adjuntos especiais — o movimento influencia contratos de fornecimento e projeções de plantio. Menos microcervejarias significa menor pulverização de compras, mas players resilientes tendem a buscar matéria-prima premium para diferenciar rótulos.
Top 50 traz mudanças que chamam atenção
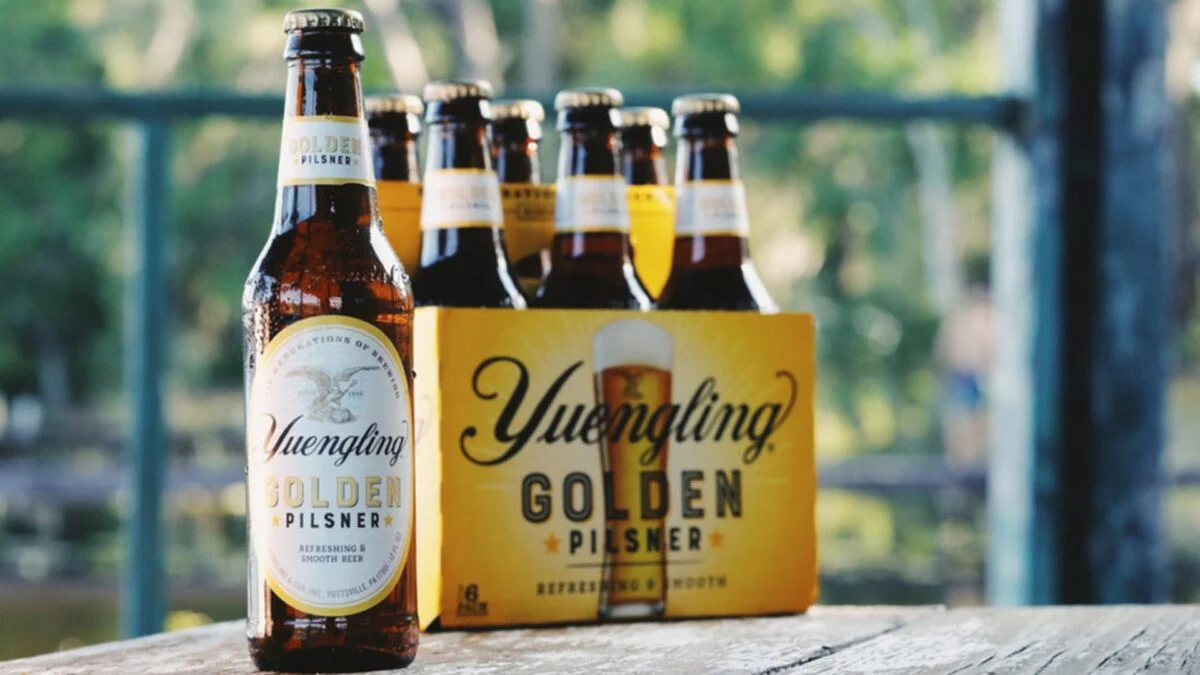
O ranking de 2025 manteve a D.G. Yuengling and Son como líder, mas rearranjou o resto do pódio: Sierra Nevada ganhou a vice-liderança e a Boston Beer caiu para terceiro. A Tilray segurou a quarta posição e já anunciou a compra de ativos da BrewDog, que despencou para 35º lugar.
Entre as estreias, dois nomes se destacam: Tivoli Brewing Company (18º) e Garage Beer (22º). Ambas apostam em branding claro e distribuição regional agressiva — fator que explica a escalada mesmo em cenário adverso. Outra curva ascendente é a Athletic Brewing, referência em cerveja sem álcool, que subiu à sexta posição e confirma tendência de lifestyle saudável.
No campo, variedades de cevada de alto rendimento proteico e lúpulos aromáticos exclusivos ganham força para atender fórmulas low abv ou non-alcoholic, abrindo nicho para produtores rurais adaptarem portfólio.
Preço no varejo cai, mas valor segue robusto
Mesmo com recuo de 3,6% nas vendas em dólar, as artesanais movimentaram US$ 27,8 bilhões — cerca de R$ 139 bi. O tíquete médio maior que o das marcas globais sustentou 24,6% da receita total do varejo de cerveja. Para agricultores e maltarias, margens mais altas mantêm demanda por insumos diferenciados, apesar do volume menor.
Analistas do setor veem 2026 como ano decisivo: redução de custos, aposta em rótulos autorais e expansão moderada de taprooms podem ser as chaves para retomar crescimento.
O relatório completo está disponível no site da Brewers Association, referência em dados sobre o mercado cervejeiro norte-americano.
Para quem acompanha a rentabilidade de cadeias agroindustriais, entender o vaivém das cervejarias ajuda a calibrar decisões sobre cultivo de cevada, lúpulo e novos ingredientes especiais. Siga nossa editoria de economia rural e produtividade para ver como tendências de consumo impactam o campo.
Crédito da imagem: Forbes Fonte: Forbes