Crédito rural ganha oferta com juros de 3% ao ano em meio a bloqueios
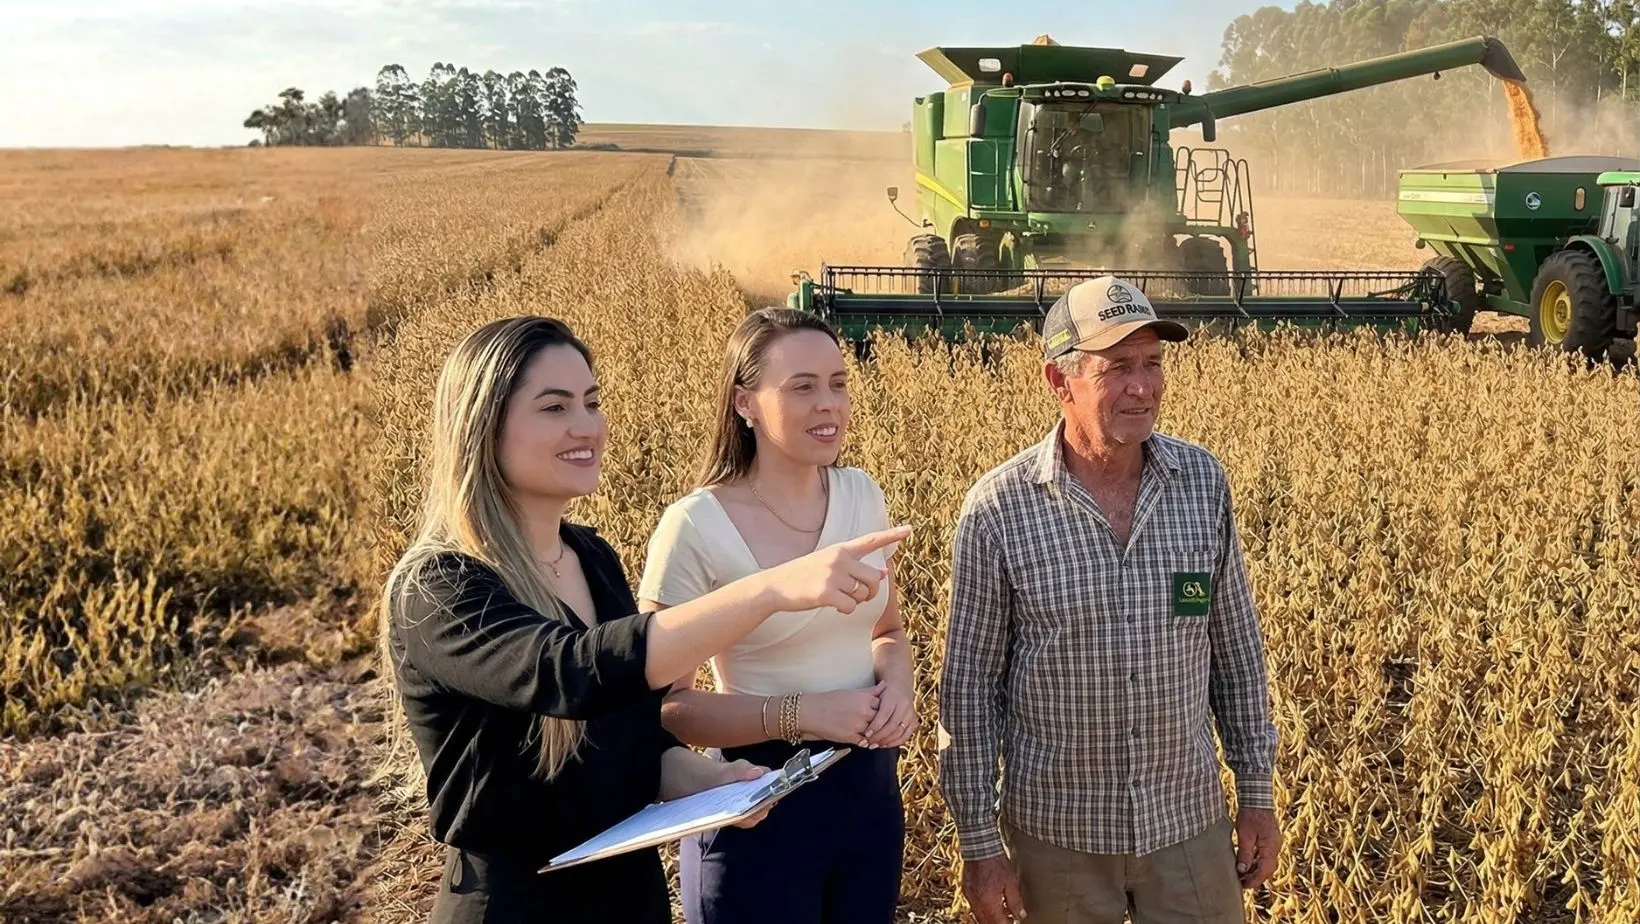
Crédito rural vive um momento de tensão: enquanto bloqueios provocados por novas exigências de monitoramento ambiental reduzem a oferta dos bancos tradicionais, uma empresa acaba de anunciar financiamentos com juros a partir de 3% ao ano, retomando a esperança de quem precisa de caixa para a próxima safra.
Insegurança jurídica trava liberação de recursos
As regras recentes que vinculam a concessão de crédito à comprovação de regularidade ambiental geraram um efeito imediato no campo. Instituições financeiras passaram a rever políticas internas, protelando análises ou até suspendendo desembolsos. O receio é assumir riscos de passivos futuros caso haja contestação sobre áreas não regularizadas.
Para o produtor, o impacto aparece em dois pontos cruciais: falta de previsibilidade no fluxo de caixa e encarecimento dos custos operacionais. Sem crédito oficial, insumos, máquinas e despesas de manejo passam a depender de capital próprio ou de fontes mais caras, o que comprime margens e pode atrasar o calendário agrícola.
De acordo com nota técnica do Ministério da Agricultura e Pecuária, a segurança jurídica é parte central da política de financiamentos e segue em revisão para evitar distorções no acesso aos recursos.
Empresa surge com linha a partir de 3% ao ano
Nesse vácuo de mercado, uma nova companhia anunciou crédito rural com taxa mínima de 3% ao ano. O percentual está bem abaixo da média praticada em instituições privadas, que costuma superar os dois dígitos quando o produtor busca capital de giro sem garantia oficial.
Segundo a empresa, a análise de risco combina dados produtivos, histórico de entrega de safra e indicadores de sustentabilidade. A promessa é liberar valores suficientes para cobrir defensivos, sementes, fertilizantes e parte da colheita, reduzindo dependência bancária no curto prazo.
Embora o modelo ainda ganhe tração, a chegada de um player focado em juros baixos cria uma alternativa imediata para quem não pode esperar pela normalização das linhas tradicionais.
O que muda na prática para o produtor
Para quem precisa de capital antes do plantio, a principal diferença está no custo financeiro. Um contrato a 3% ao ano representa alívio direto no fluxo de caixa e melhora a relação entre despesa com juros e receita por hectare. Isso pode permitir aquisição de insumos de maior performance, renovação de máquinas ou ampliação de área cultivada sem comprometer a margem.
Contudo, especialistas alertam que negociações fora do sistema oficial exigem atenção redobrada a garantias, prazos e cláusulas de adimplência. O produtor deve comparar Custo Efetivo Total (CET), checar reputação da financiadora e avaliar flexibilidade de pagamento, especialmente em cenários de quebra de safra ou flutuação de preços.
Na prática, a decisão de aderir a linhas alternativas também serve como pressão para que bancos tradicionais revisem processos e restabeleçam ofertas competitivas, criando um ambiente de crédito mais plural e menos vulnerável a gargalos regulatórios.
Bloqueios regulatórios e novas taxas mostram que gestão financeira será tão decisiva quanto manejo agronômico nesta temporada. Para seguir acompanhando soluções que ajudam a equilibrar produtividade e custo na lavoura, visite nossa editoria de lavoura digital e econômica.
Crédito da imagem: Comprerural Fonte: Comprerural