AgTechs e Crédito Rural: Como o Seu Banco de Dados Técnico Pode Facilitar o Financiamento da Safra
Descubra como transformar os dados da sua operação agrícola num argumento financeiro sólido — e acessar crédito rural com mais agilidade e melhores condições em 2026
Você já chegou num banco para pedir financiamento de safra e sentiu que estava tentando convencer alguém que nunca pisou numa lavoura sobre o valor do que você produz? Esse descompasso entre o produtor rural e as instituições financeiras é antigo — mas está sendo resolvido por um caminho que poucos ainda exploram. As AgTechs e crédito rural estão construindo uma nova ponte entre dados técnicos de campo e aprovação de crédito, e quem entender isso primeiro vai sair na frente.
A lógica é simples: bancos aprovam crédito com base em risco. E risco, no campo, sempre foi difícil de mensurar com precisão. Sem dados confiáveis sobre produtividade histórica, manejo do solo, eficiência hídrica e saúde financeira da operação, o analista de crédito recorre a garantias físicas — terra, máquinas, gado. O produtor que tem dados técnicos organizados e auditáveis muda completamente essa conversa.
O Plano Safra 2025/2026 disponibilizou R$ 475,9 bilhões em crédito rural — o maior volume da história, segundo o Ministério da Agricultura e Pecuária. Saiba mais: gov.br/agricultura. Todavia, uma parcela significativa desse recurso ainda chega com dificuldade aos produtores de médio porte, exatamente porque o processo de análise de risco é lento, burocrático e baseado em informações estáticas e desatualizadas.
É nesse ponto que as AgTechs entram com força. Plataformas como Traive, Agrolend, Bcredi e Agrotools estão conectando dados técnicos de campo diretamente a modelos de análise de crédito — reduzindo o tempo de aprovação de semanas para dias e ampliando o acesso a produtores que antes não conseguiriam comprovar sua capacidade produtiva apenas com documentos tradicionais.
Neste artigo, você vai entender como esse ecossistema funciona, como montar um banco de dados técnico convincente para instituições financeiras e o que os números reais de 2025 e 2026 mostram sobre essa transformação no crédito rural brasileiro.
Como AgTechs Estão Redesenhando a Análise de Crédito Rural
O crédito rural brasileiro sempre foi estruturado em torno de garantias físicas e histórico bancário. Esse modelo funcionou por décadas — mas deixou de fora uma enorme parcela de produtores que têm competência técnica comprovada no campo, mas patrimônio insuficiente para oferecer como garantia. As AgTechs estão mudando a base dessa equação.
O Novo Modelo de Análise de Risco Baseado em Dados Agronômicos
Em vez de perguntar “quanto você tem de terra para dar como garantia?”, as plataformas de crédito AgTech perguntam “qual é o seu histórico de produtividade nos últimos três ciclos? Qual é a sua eficiência hídrica? Qual é a sua taxa de inadimplência com insumos?”
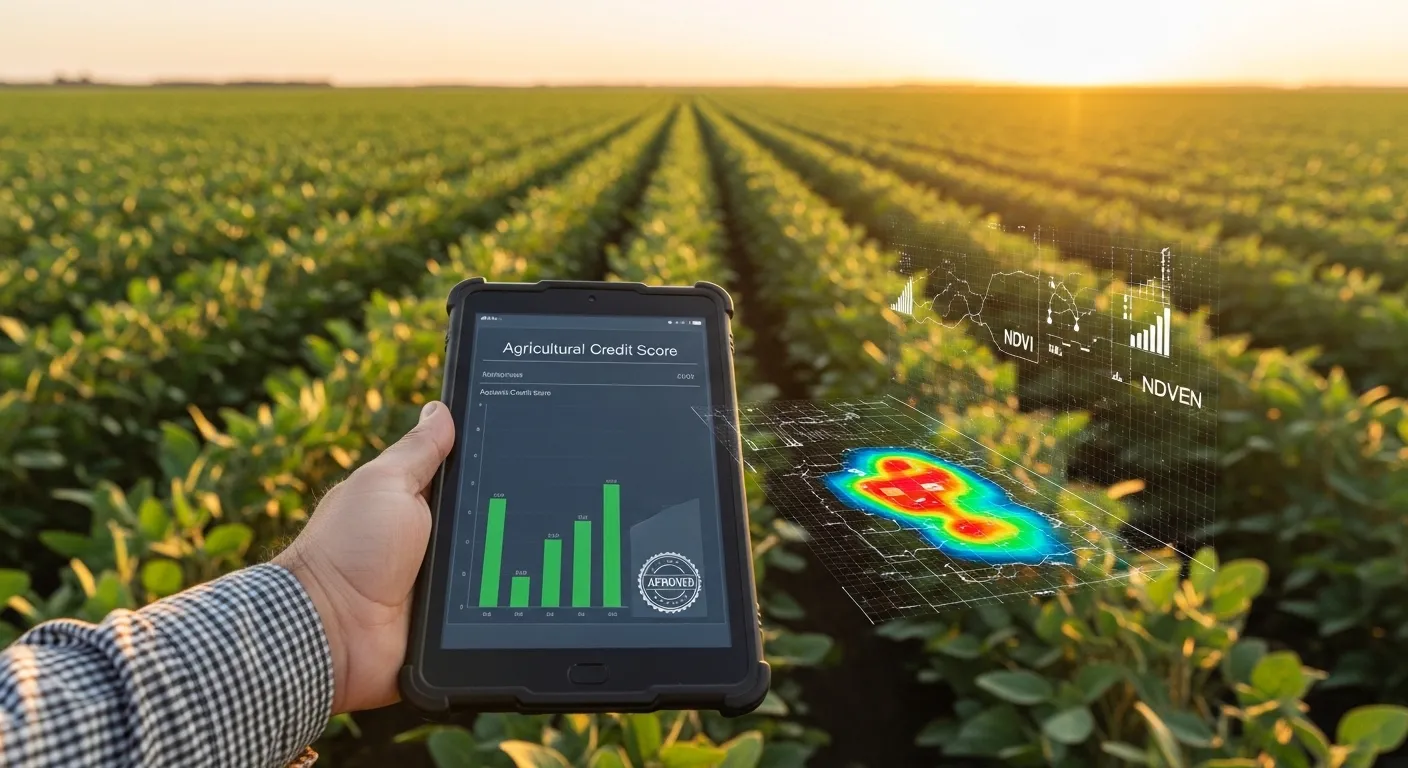
Essas perguntas são respondidas pelos dados gerados pela própria operação agrícola — coletados por sensores IoT, plataformas de gestão, imagens de satélite e registros de telemetria de máquinas. A Traive, por exemplo, utiliza modelos de machine learning que cruzam dados climáticos, histórico de produção, imagens de satélite e informações de mercado para calcular o risco de cada operação com precisão estatística — e aprovar crédito em até 48 horas para produtores cadastrados na plataforma.
Como as Imagens de Satélite e os Sensores Viram Score de Crédito
Outro ponto importante nessa transformação é a forma como dados técnicos objetivos substituem documentos subjetivos no processo de análise. Na prática, as AgTechs de crédito utilizam três categorias principais de dados:
- Dados de produtividade histórica: registros de colheita, notas fiscais de venda de produto, laudos de classificação e pesagem — organizados e digitalizados na plataforma
- Dados de saúde da lavoura: índices de vegetação NDVI obtidos por satélite, relatórios de monitoramento de pragas e doenças, análises de solo e foliar com histórico temporal
- Dados operacionais e financeiros: registros de uso de insumos, consumo de água e energia, custo por hectare por ciclo e fluxo de caixa operacional da propriedade
A combinação dessas três categorias gera um perfil de risco muito mais preciso do que qualquer análise baseada apenas em garantias físicas. E esse perfil é continuamente atualizado — diferente do laudo técnico estático que o banco tradicional solicita uma vez por ano.
As AgTechs que Já Operam com Instituições Financeiras no Brasil
O ecossistema de crédito AgTech no Brasil cresceu de forma expressiva entre 2024 e 2026. As principais plataformas com operação ativa e parceria com instituições financeiras reguladas incluem:
- Traive: parceria com Banco do Brasil e fundos de crédito privado. Foco em soja, milho e algodão. Aprovação em até 48 horas para produtores com dados históricos na plataforma
- Agrolend: fintech regulada pelo Banco Central, com foco em produtores de médio porte. Opera com CPR (Cédula de Produto Rural) digital e análise baseada em dados agronômicos
- Bcredi: especializada em crédito para pequenos e médios produtores, com análise simplificada baseada em geolocalização, imagens de satélite e histórico de comercialização
- Agrotools: plataforma de inteligência territorial que fornece dados de risco agronômico para bancos, seguradoras e fundos de investimento — incluindo Bradesco, Itaú e cooperativas de crédito rural
Todas essas plataformas têm em comum um princípio fundamental: dado técnico de campo bem organizado vale mais do que garantia física estática no processo de análise de crédito moderno.
Como Montar um Banco de Dados Técnico Convincente Para Instituições Financeiras
Entender que os dados importam é o primeiro passo. O segundo — e mais prático — é saber exatamente quais dados coletar, como organizá-los e como apresentá-los de forma que faça sentido para um analista de crédito ou uma plataforma AgTech.
Etapa 1 — Organize o Histórico Produtivo da Sua Operação
O ponto de partida é reunir e digitalizar tudo o que já existe sobre a sua produção. Muitos produtores têm esses dados espalhados em cadernos, planilhas desconexas e notas fiscais físicas. O trabalho de organização, embora trabalhoso inicialmente, é o que mais impacta a análise de crédito.
- Reúna as notas fiscais de venda de produto dos últimos três a cinco ciclos — elas comprovam volume produzido e preço recebido
- Organize os laudos de análise de solo por talhão, com data de coleta — mostram evolução do manejo e comprometimento técnico
- Digitalize os registros de aplicação de insumos — defensivos, fertilizantes e corretivos por talhão e por ciclo
- Consolide os dados de produtividade por área: sacas ou toneladas por hectare, por ciclo, por variedade plantada
Checklist da Etapa 1:
- Notas fiscais de venda dos últimos 3 a 5 ciclos digitalizadas e organizadas por data
- Análises de solo por talhão com histórico temporal mínimo de dois ciclos
- Registros de aplicação de insumos organizados por talhão e ciclo
- Planilha consolidada de produtividade histórica por área e variedade
- Contratos de arrendamento ou documentação de posse da terra atualizados
Etapa 2 — Implante Coleta de Dados em Tempo Real na Operação
O histórico organizado é o ponto de partida — mas o que mais valoriza o perfil de crédito numa plataforma AgTech são os dados em tempo real, que mostram que a operação está sendo gerida com rigor técnico no momento presente.
Os dados em tempo real mais valorizados pelas plataformas de crédito AgTech incluem:
| Dado | Ferramenta de Coleta | Custo Aproximado |
|---|---|---|
| Índice NDVI por talhão (saúde da lavoura) | Plataformas de satélite: Planet, Sentinel (gratuito via Agromonitoring) | R$ 0 – R$ 380/mês |
| Umidade do solo em tempo real | Sensores IoT (Sentek, Decagon) | R$ 800 – R$ 2.200 por ponto |
| Registro de operações de máquinas | Telemetria embarcada (John Deere Operations Center, CNH AFS) | Incluso em equipamentos novos |
| Monitoramento meteorológico local | Estação Davis ou Onset HOBO | R$ 3.500 – R$ 8.000 |
| Gestão financeira da operação | ERPs agrícolas: Aegro, Agronow, Siagri | R$ 180 – R$ 650/mês |
Fonte: cotações de mercado e planos publicados pelos fornecedores, primeiro trimestre de 2026.
Checklist da Etapa 2:
- Plataforma de monitoramento por satélite ativa com histórico mínimo de seis meses
- Sensores de umidade instalados nos talhões de maior valor comercial
- ERP agrícola em uso com registros de custo por hectare atualizados
- Telemetria de máquinas ativa e exportável em relatório para terceiros
Etapa 3 — Apresente os Dados no Formato que as Plataformas e Bancos Entendem
Ter os dados é condição necessária — mas não suficiente. O formato de apresentação impacta diretamente a velocidade e as condições da aprovação. Instituições financeiras e plataformas AgTech buscam informações específicas, organizadas de forma que permitam análise rápida e comparação com benchmarks de mercado.
- Gere um relatório de gestão da propriedade consolidando produtividade histórica, custo por hectare, receita bruta por ciclo e margem operacional — a maioria dos ERPs agrícolas exporta esse relatório automaticamente
- Inclua o mapa de talhões georreferenciado com área exata, cultura plantada e histórico de uso do solo — ferramentas como Farmsul, AgroGPS ou o próprio Google Earth Pro permitem gerar esse mapa gratuitamente
- Anexe os relatórios de monitoramento por satélite mostrando a evolução do NDVI ao longo dos últimos ciclos — evidência visual e objetiva da saúde da lavoura
- Prepare um fluxo de caixa projetado da safra com base nos custos históricos e nas cotações atuais do produto — demonstra capacidade de planejamento e de pagamento
Checklist da Etapa 3:
- Relatório de gestão da propriedade exportado do ERP com dados dos últimos dois ciclos
- Mapa de talhões georreferenciado com áreas e histórico de uso
- Relatórios de satélite com evolução do NDVI por talhão
- Fluxo de caixa projetado da safra atual com premissas explicitadas
- Documentação da propriedade atualizada (CAR, ITR, matrícula ou contrato de arrendamento)
Financiamento Tradicional vs. Crédito via AgTech: O Que Mudou de Verdade
Para quem nunca usou uma plataforma AgTech para acessar crédito, a comparação com o modelo tradicional ajuda a entender concretamente o que está em jogo — em tempo, custo e condições.
O Processo Lado a Lado: Da Solicitação à Liberação
| Critério | Banco Tradicional (Custeio Agrícola) | Crédito via AgTech |
|---|---|---|
| Documentação exigida | Extensa (ITR, CCIR, DAP, laudos, garantias) | Simplificada (dados da plataforma + documentos básicos) |
| Tempo de análise | 15 a 45 dias | 48 horas a 7 dias |
| Necessidade de garantia física | Alta (terra, máquinas, imóveis) | Reduzida (dados técnicos complementam ou substituem) |
| Taxa de juros média (2025/2026) | 7% a 12% a.a. (linhas subsidiadas BNDES/BCB) | 12% a 22% a.a. (crédito privado) |
| Limite de crédito | Baseado em garantia e CPF/CNPJ | Baseado em histórico produtivo e dados agronômicos |
| Flexibilidade de pagamento | Rígida (cronograma fixo) | Maior (indexada à comercialização do produto) |
Fonte: taxas e condições baseadas em informações públicas do Banco Central, BNDES e plataformas AgTech, primeiro semestre de 2026.
Quando o Banco Tradicional Ainda é a Melhor Opção
Vale destacar que as linhas subsidiadas do Pronaf, Pronamp e do Plano Safra ainda oferecem as menores taxas do mercado — entre 7% e 10,5% ao ano em 2025/2026, muito abaixo das taxas de crédito privado das fintechs. Para quem se enquadra nessas linhas e tem a documentação em ordem, o banco tradicional continua sendo a opção mais barata.
Todavia, o crédito via AgTech resolve dois problemas que o banco tradicional não resolve: velocidade e acesso. Quando o insumo precisa ser comprado agora para não perder a janela de plantio — e a aprovação bancária vai demorar 30 dias — a fintech que aprova em 48 horas tem valor concreto, mesmo com taxa mais alta.
O Produtor que Usa as Duas Fontes com Inteligência
O modelo mais eficiente observado em 2025 e 2026 entre produtores tecnicamente bem geridos é a combinação das duas fontes. O crédito bancário subsidiado é usado para o volume principal de custeio, com antecedência e planejamento. O crédito AgTech é usado como complemento pontual e rápido — para oportunidades de compra de insumos em janelas favoráveis de preço ou para cobrir necessidades emergenciais sem comprometer o fluxo de caixa da operação.
O Que Aprendi Acompanhando Produtores Que Usaram Dados Para Acessar Crédito
A teoria sobre dados e crédito faz sentido no papel. Mas é nas situações reais — com prazo, pressão e burocracia — que o valor dessa abordagem se torna concreto e inegável.
O Produtor de Soja que Trocou a Escritura Pelo Relatório de Satélite
Em uma situação acompanhada no Mato Grosso em 2025, um produtor de soja com 320 hectares arrendados — sem terra própria para oferecer como garantia — conseguiu aprovação de crédito de R$ 1,4 milhão na plataforma Agrolend em seis dias úteis. O que ele apresentou no lugar da escritura foi um conjunto de dados técnicos organizados ao longo de três safras: produtividade média de 62 sacas por hectare, relatórios NDVI de todas as safras anteriores, análises de solo em série temporal e fluxo de caixa histórico extraído do ERP Aegro.
O analista da plataforma foi direto: o perfil técnico da operação era mais convincente do que muitos produtores com terra própria que chegavam sem dados organizados. A capacidade de pagamento estava nos números — não no imóvel.
O Erro Mais Comum: Esperar a Hora do Aperto Para Organizar os Dados
Outro ponto importante aprendido na prática é que a organização do banco de dados técnico precisa ser um processo contínuo — não uma corrida de última hora quando o crédito está sendo solicitado. Produtores que chegam a uma plataforma AgTech sem histórico digital consolidado, mesmo com boa produtividade real, perdem a vantagem que a tecnologia oferece.
A recomendação unânime dos analistas de crédito consultados em plataformas como Traive e Bcredi é começar a construir o banco de dados técnico pelo menos dois ciclos antes de precisar do crédito. O histórico é o ativo — e ele só existe se foi construído com antecedência.
O Agrônomo que Virou Consultor de Crédito Técnico
De certa forma, essa transformação está criando uma nova demanda no mercado de consultoria agrícola. Técnicos e agrônomos que dominam tanto o lado agronômico quanto a lógica de análise de risco das plataformas AgTech estão se tornando peças-chave para produtores que querem acessar crédito com condições melhores.
Na prática, esse profissional ajuda o produtor a organizar o banco de dados, escolher a plataforma mais adequada ao seu perfil e apresentar as informações no formato que maximiza as chances de aprovação e melhora as condições oferecidas. Uma consultoria que paga o próprio custo na primeira aprovação de crédito bem estruturada.
Conclusão: O Seu Dado Vale Dinheiro — Literalmente
A conexão entre AgTechs e crédito rural não é uma tendência distante — é uma realidade operacional em 2026, com bilhões de reais sendo aprovados por plataformas que leem dados técnicos de campo como argumentos financeiros concretos.
O produtor que investe em gestão técnica organizada — sensores, ERP, monitoramento por satélite, análises de solo em série temporal — não está apenas melhorando a sua operação agronômica. Está construindo um ativo financeiro invisível que se materializa na hora de acessar crédito: histórico digital auditável, perfil de risco mensurável e capacidade de pagamento demonstrável com dados objetivos.
Em um Plano Safra de R$ 475,9 bilhões, o produtor que chega com dados organizados disputa as melhores condições. O que chega sem eles disputa o que sobra.
Comece pela organização do histórico que você já tem. Digitalize as notas fiscais das últimas safras, consolide as análises de solo e ative uma plataforma de ERP agrícola. Esses três passos já colocam você num patamar diferente na próxima conversa com qualquer instituição financeira — tradicional ou AgTech.
Perguntas Frequentes
O que é uma AgTech de crédito rural e como ela difere de um banco tradicional? Uma AgTech de crédito rural é uma plataforma financeira especializada no agronegócio que utiliza dados técnicos de campo — produtividade histórica, imagens de satélite, registros de manejo — para analisar risco e aprovar crédito. Diferente do banco tradicional, ela exige menos garantias físicas e aprova em prazos muito menores, geralmente de 48 horas a sete dias úteis.
Quais dados técnicos são mais valorizados pelas plataformas AgTech na análise de crédito? As plataformas priorizam histórico de produtividade por área e por ciclo, índices de vegetação NDVI por satélite com série temporal, análises de solo com evolução histórica, registros de custo por hectare e fluxo de caixa operacional. Quanto mais organizado e auditável esse conjunto de dados, maior a chance de aprovação com melhores condições.
Produtor sem terra própria consegue crédito via AgTech? Sim. Esse é um dos diferenciais mais relevantes das plataformas AgTech em relação ao banco tradicional. Produtores arrendatários com histórico técnico organizado e comprovado conseguem aprovação baseada na capacidade produtiva da operação — sem precisar oferecer terra como garantia.
As taxas de juros das AgTechs são competitivas com as do Plano Safra? Não diretamente. As linhas subsidiadas do Plano Safra — Pronaf, Pronamp e custeio agrícola convencional — oferecem taxas entre 7% e 10,5% ao ano, abaixo das AgTechs privadas. O valor das fintechs está na velocidade de aprovação e no acesso para perfis que não se enquadram ou não conseguem aprovação nas linhas subsidiadas.
Quanto tempo leva para construir um banco de dados técnico suficiente para uma análise de crédito AgTech? O mínimo recomendado é dois ciclos completos de dados organizados — o que equivale a dois anos para culturas anuais. Todavia, produtores que já têm notas fiscais de venda e análises de solo dos últimos ciclos conseguem iniciar o processo de organização rapidamente e acessar plataformas como Bcredi e Traive já na safra seguinte.
ERP agrícola é obrigatório para acessar crédito via AgTech? Não é obrigatório, mas é fortemente recomendado. O ERP automatiza a geração dos relatórios de gestão que as plataformas solicitam — custo por hectare, fluxo de caixa, registro de operações. Sem ERP, esses dados precisam ser compilados manualmente, o que aumenta o tempo de preparação e reduz a confiabilidade percebida pelos analistas de crédito.